2023年中国塑料助剂行业全景速览 绿色转型与需求扩张下的市场新格局
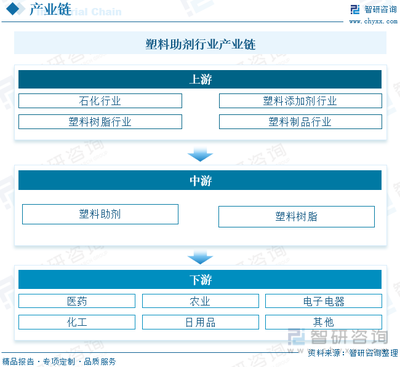
一、行业概述:塑料助剂——塑料工业的“幕后功臣”
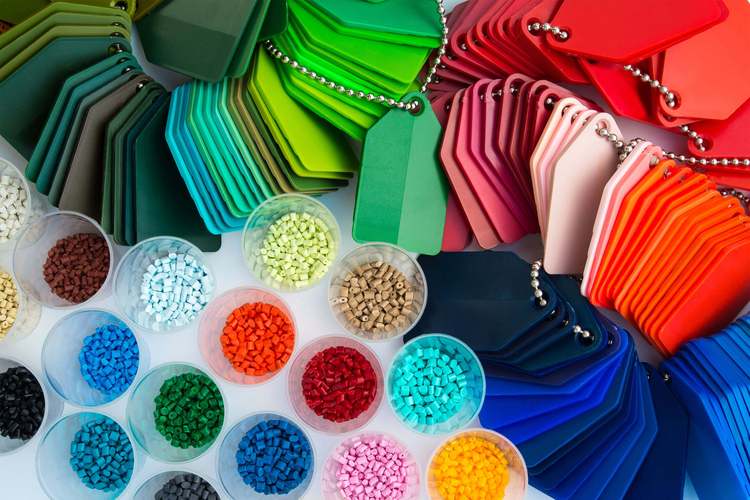
塑料助剂是塑料加工过程中不可或缺的功能性添加剂,涵盖增塑剂、热稳定剂、阻燃剂、抗氧剂、光稳定剂、发泡剂、润滑剂、抗静电剂等众多品类。它们虽用量不大,却能显著改善塑料的加工性能、使用性能及寿命,是塑料制品实现高性能化、功能化的关键。2023年,随着中国塑料工业的稳步复苏以及新能源汽车、电子信息、高端包装等下游领域的快速发展,塑料助剂行业呈现出需求逐年上升、市场规模持续扩大的良好态势。
二、市场规模与需求:稳健增长,韧性凸显
2023年,中国塑料助剂行业市场规模继续攀高。据行业研究数据显示,全年表观消费量突破700万吨,市场规模超过900亿元人民币,同比增速保持在5%左右。驱动因素主要有三方面:一是下游塑料制品产量恢复性增长,特别是改性塑料、工程塑料在国内需求旺盛;二是PVC制品、管材型材、电线电缆等传统应用领域保持稳定;三是“以塑代钢”“以塑代木”趋势深化,带动助剂添加比例提升。从细分品种看,增塑剂仍是最大品类,占比约45%;阻燃剂、热稳定剂紧随其后。值得注意的是,高性能、环保型助剂需求增速明显快于传统品种。
三、生态环境材料销售:绿色助剂成为增长新引擎
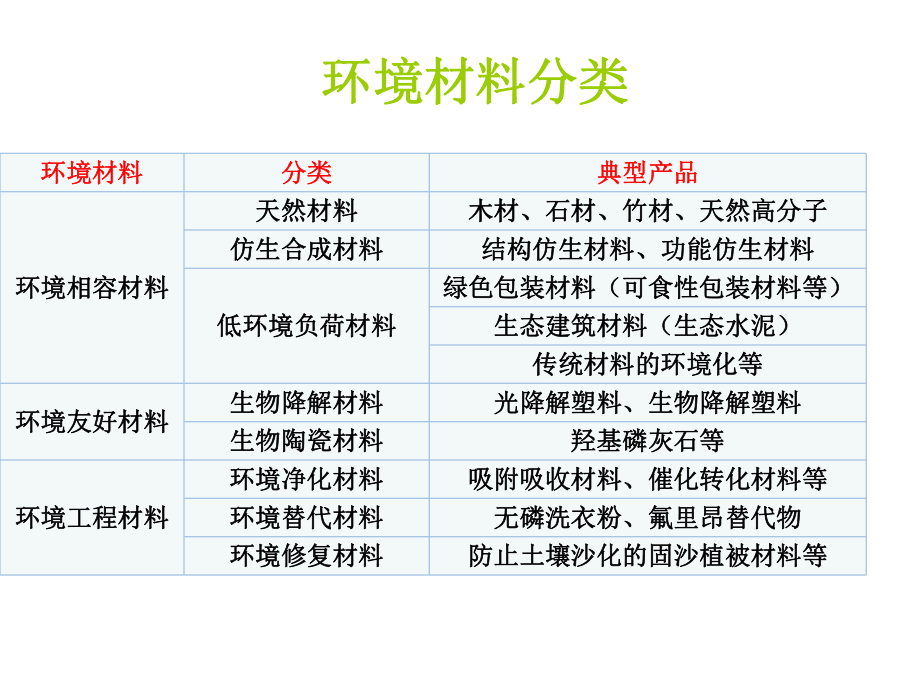
在“双碳”目标与全球环保法规趋严的背景下,生态环境材料销售成为2023年塑料助剂行业的最大亮点。所谓生态环境材料,主要指可生物降解、低VOC、无毒无害、可回收利用的助剂产品,如环保增塑剂(柠檬酸酯类、环氧大豆油类)、无卤阻燃剂、钙锌复合热稳定剂、生物基抗氧剂等。这些产品的市场销售呈现以下特征:
- 销售增速领跑行业:2023年,环保型增塑剂销量同比增长超过12%,无卤阻燃剂增长率达15%,远高于行业平均水平。传统邻苯类增塑剂市场份额进一步萎缩,部分企业已全面转向绿色产品线。
- 政策驱动明显:国家发改委、工信部等部门陆续出台《重点新材料首批次应用示范指导目录》《“十四五”塑料污染治理行动方案》,明确限制有害助剂,鼓励生态环保助剂研发与推广。地方政府对绿色工厂、绿色产品认证亦给予补贴,拉动了生态环境材料的销售。
- 下游倒逼升级:食品包装、医疗器械、婴幼儿用品、汽车内饰等领域对塑料制品的卫生安全要求不断提高,品牌商主动要求供应商使用生态环保助剂。例如,欧盟REACH法规、RoHS指令等对出口产品提出严苛限制,促使出口型企业全面采购绿色助剂。
- 销售渠道多元化:除传统直销给大型塑料加工厂外,生态环境材料通过电商平台、行业展会、技术解决方案套装等方式触达中小客户。部分领先企业建立“助剂+工艺”一体化服务模式,带动销售增长。
四、竞争格局与区域分布:龙头引领,集聚发展
中国塑料助剂行业竞争格局较为分散,但集中度逐步提升。2023年,头部企业如××化工、××新材料、××助剂等凭借技术积累、规模优势和环保先发优势,市场份额稳步扩大。区域上,长三角(江苏、浙江)、珠三角(广东)和环渤海(山东)是主要生产基地,其中江苏、山东两省贡献了全国约50%的产能。中西部地区凭借成本优势承接产业转移,增速加快。
五、技术趋势与挑战
2023年,行业技术呈现三大趋势:一是高效化,开发低添加量、高功效的助剂;二是复合化,多功能助剂母粒受到欢迎;三是生物基化,以可再生资源为原料的助剂逐步商业化。行业也面临原材料价格波动、高端产品仍依赖进口、环保成本上升等挑战。尤其是生态环境材料,虽然销售增长快,但部分品种价格较高、性能尚需验证,市场推广仍需政策与研发合力。
六、未来展望:绿色与智能双轮驱动
展望2024—2025年,中国塑料助剂行业将继续保持5%-7%的年均增速,市场规模有望突破1000亿元。生态环境材料销售将保持两位数增长,成为行业主赛道。随着循环经济理念深入,可回收、可堆肥助剂将迎来爆发。智能制造、数字化配方系统将提升行业效率。建议企业加大绿色产品研发,布局生物基与可降解助剂,并积极通过碳足迹认证、环境产品声明(EPD)提升市场竞争力。
七、
2023年是中国塑料助剂行业从“量增”向“质变”转型的关键一年。需求逐年上升与生态环境材料销售的亮眼表现,共同勾勒出行业高质量发展的轨迹。在政策、市场与技术三重共振下,塑料助剂行业正迈向更绿色、更高效、更可持续的未来。
如若转载,请注明出处:http://www.bcqeso.com/product/29.html
更新时间:2026-10-11 13:36:48