中国生态环境材料行业市场调研 销售现状、渠道与趋势分析
中国生态环境材料行业市场调研:销售现状、渠道与趋势分析
一、行业概述
生态环境材料是指在生产、使用和废弃过程中对生态环境影响最小、可循环利用或可降解的材料,涵盖生物基材料、可降解塑料、绿色建材、环保涂料、生态修复材料等。在“双碳”目标和环保政策推动下,中国生态环境材料行业进入快速发展期。本次调研聚焦该行业的销售环节,分析市场规模、销售渠道、竞争格局及未来趋势。
二、市场规模与销售概况
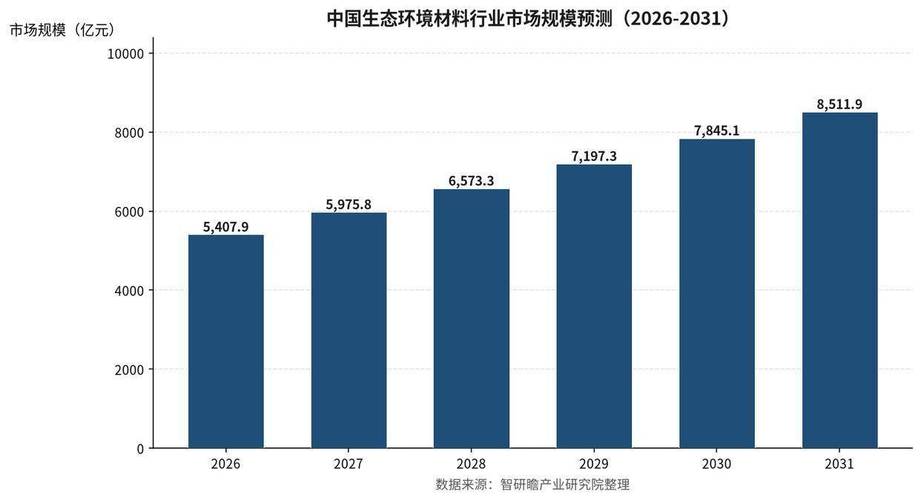
2023年,中国生态环境材料市场规模突破3500亿元,同比增长约12%。其中,生物基可降解材料销售额约680亿元,绿色建材约1500亿元,环保涂料约620亿元,生态修复材料约700亿元。预计2023-2027年复合增长率超过15%。销售区域集中在华东、华南和华北,广东、江苏、浙江、山东等省份贡献了全国55%以上的销售额。销售对象以政府项目(市政工程、生态修复)、房地产与建筑企业、包装与消费品企业为主。
三、销售渠道分析
- 直销模式:大型生态环境材料企业多采用直销,直接对接工程客户和大型制造企业,提供定制化解决方案,占销售额的45%左右。
- 经销与代理:中小企业依赖区域经销商和代理商进入地方市场,占比约30%。经销商通常提供仓储、物流及技术支持。
- 电商平台:阿里巴巴、京东工业品、慧聪网等B2B平台成为重要销售渠道,占比约15%,尤其适用于标准化产品如可降解餐具、环保涂料。
- 展会与行业联盟:中国国际环保展、绿色建材博览会等展会促成大量订单,占比约10%。
四、销售面临的挑战
- 成本高企:生态环境材料生产成本普遍高于传统材料20%-50%,导致售价缺乏竞争力,影响销售推广。
- 标准缺失:部分细分领域缺乏统一的产品标准和认证体系,客户采购时存在顾虑。
- 市场认知不足:下游用户对生态环境材料的性能、寿命和性价比了解有限,尤其在中西部和中小企业中。
- 渠道下沉困难:县域及农村市场分散,经销商网络覆盖不足,销售成本高。
- 回款周期长:政府项目和大型工程常采用赊销,应收账款周期长达6-12个月,影响企业现金流。
五、典型案例
- 某生物降解塑料企业:通过“直销+电商”模式,2023年销售额达12亿元,同比增长30%。其产品通过京东工业品和阿里巴巴销往全国,并出口至欧美。
- 某绿色建材公司:在华东地区建立300家经销商网络,2023年销售额突破25亿元,重点推广发泡陶瓷和节能门窗。
六、销售趋势与建议
趋势:
- 政策驱动持续:政府采购、绿色建筑标准、塑料限制令等将释放更多需求。
- 数字化营销兴起:直播带货、短视频、行业垂直平台将成为新增长点。
- 服务化销售:从卖产品转向卖“材料+碳减排方案”,提供全生命周期服务。
- 渠道融合:线上线下融合(O2O)和跨境电商助力出口。
建议:
- 加强成本控制与技术创新,缩小与传统材料价差。
- 积极参与标准制定,获取绿色认证,提升客户信任。
- 构建多渠道销售体系,重点拓展中西部和县域市场。
- 利用金融工具(如绿色信贷、供应链金融)缓解回款压力。
- 强化品牌建设与市场教育,通过案例和碳效数据说服客户。
七、结论
中国生态环境材料行业销售正处于高速成长期,市场规模持续扩大,但销售渠道、成本和标准问题仍需突破。企业应抓住政策红利,优化销售策略,推动生态环境材料从“环保概念”走向“市场刚需”,实现经济效益与生态效益双赢。
如若转载,请注明出处:http://www.bcqeso.com/product/16.html
更新时间:2026-10-09 12:50:44